
Thuế cơ sở 1 tỉnh Đắk Lắk hướng dẫn quy định về trao đổi thông tin cho mục đích thuế
Ngày 30/6/2026, Chính phủ đã ban hành Nghị định số 252/2026/NĐ-CP quy định chi tiết một số điều và biện pháp thi hành Luật Quản lý thuế, đồng thời Bộ Tài chính ban hành Thông tư số 90/2026/TT-BTC quy định về đăng ký thuế; các văn bản này chính thức có hiệu lực thi hành từ ngày 01/7/2026.
Các quy định mới này nhằm mở rộng trách nhiệm cung cấp thông tin của người nộp thuế, tăng cường khả năng tiếp cận thông tin của cơ quan thuế, đồng thời hoàn thiện cơ chế quản lý, lưu trữ hồ sơ kế toán theo khuyến nghị của Tổ chức Hợp tác và Phát triển Kinh tế (OECD). Nhằm hỗ trợ người nộp thuế thực hiện đúng quy định, Thuế cơ sở 1 tỉnh Đắk Lắk hướng dẫn các nội dung trọng tâm sau:
1. Về nguyên tắc, phạm vi và trách nhiệm cung cấp thông tin
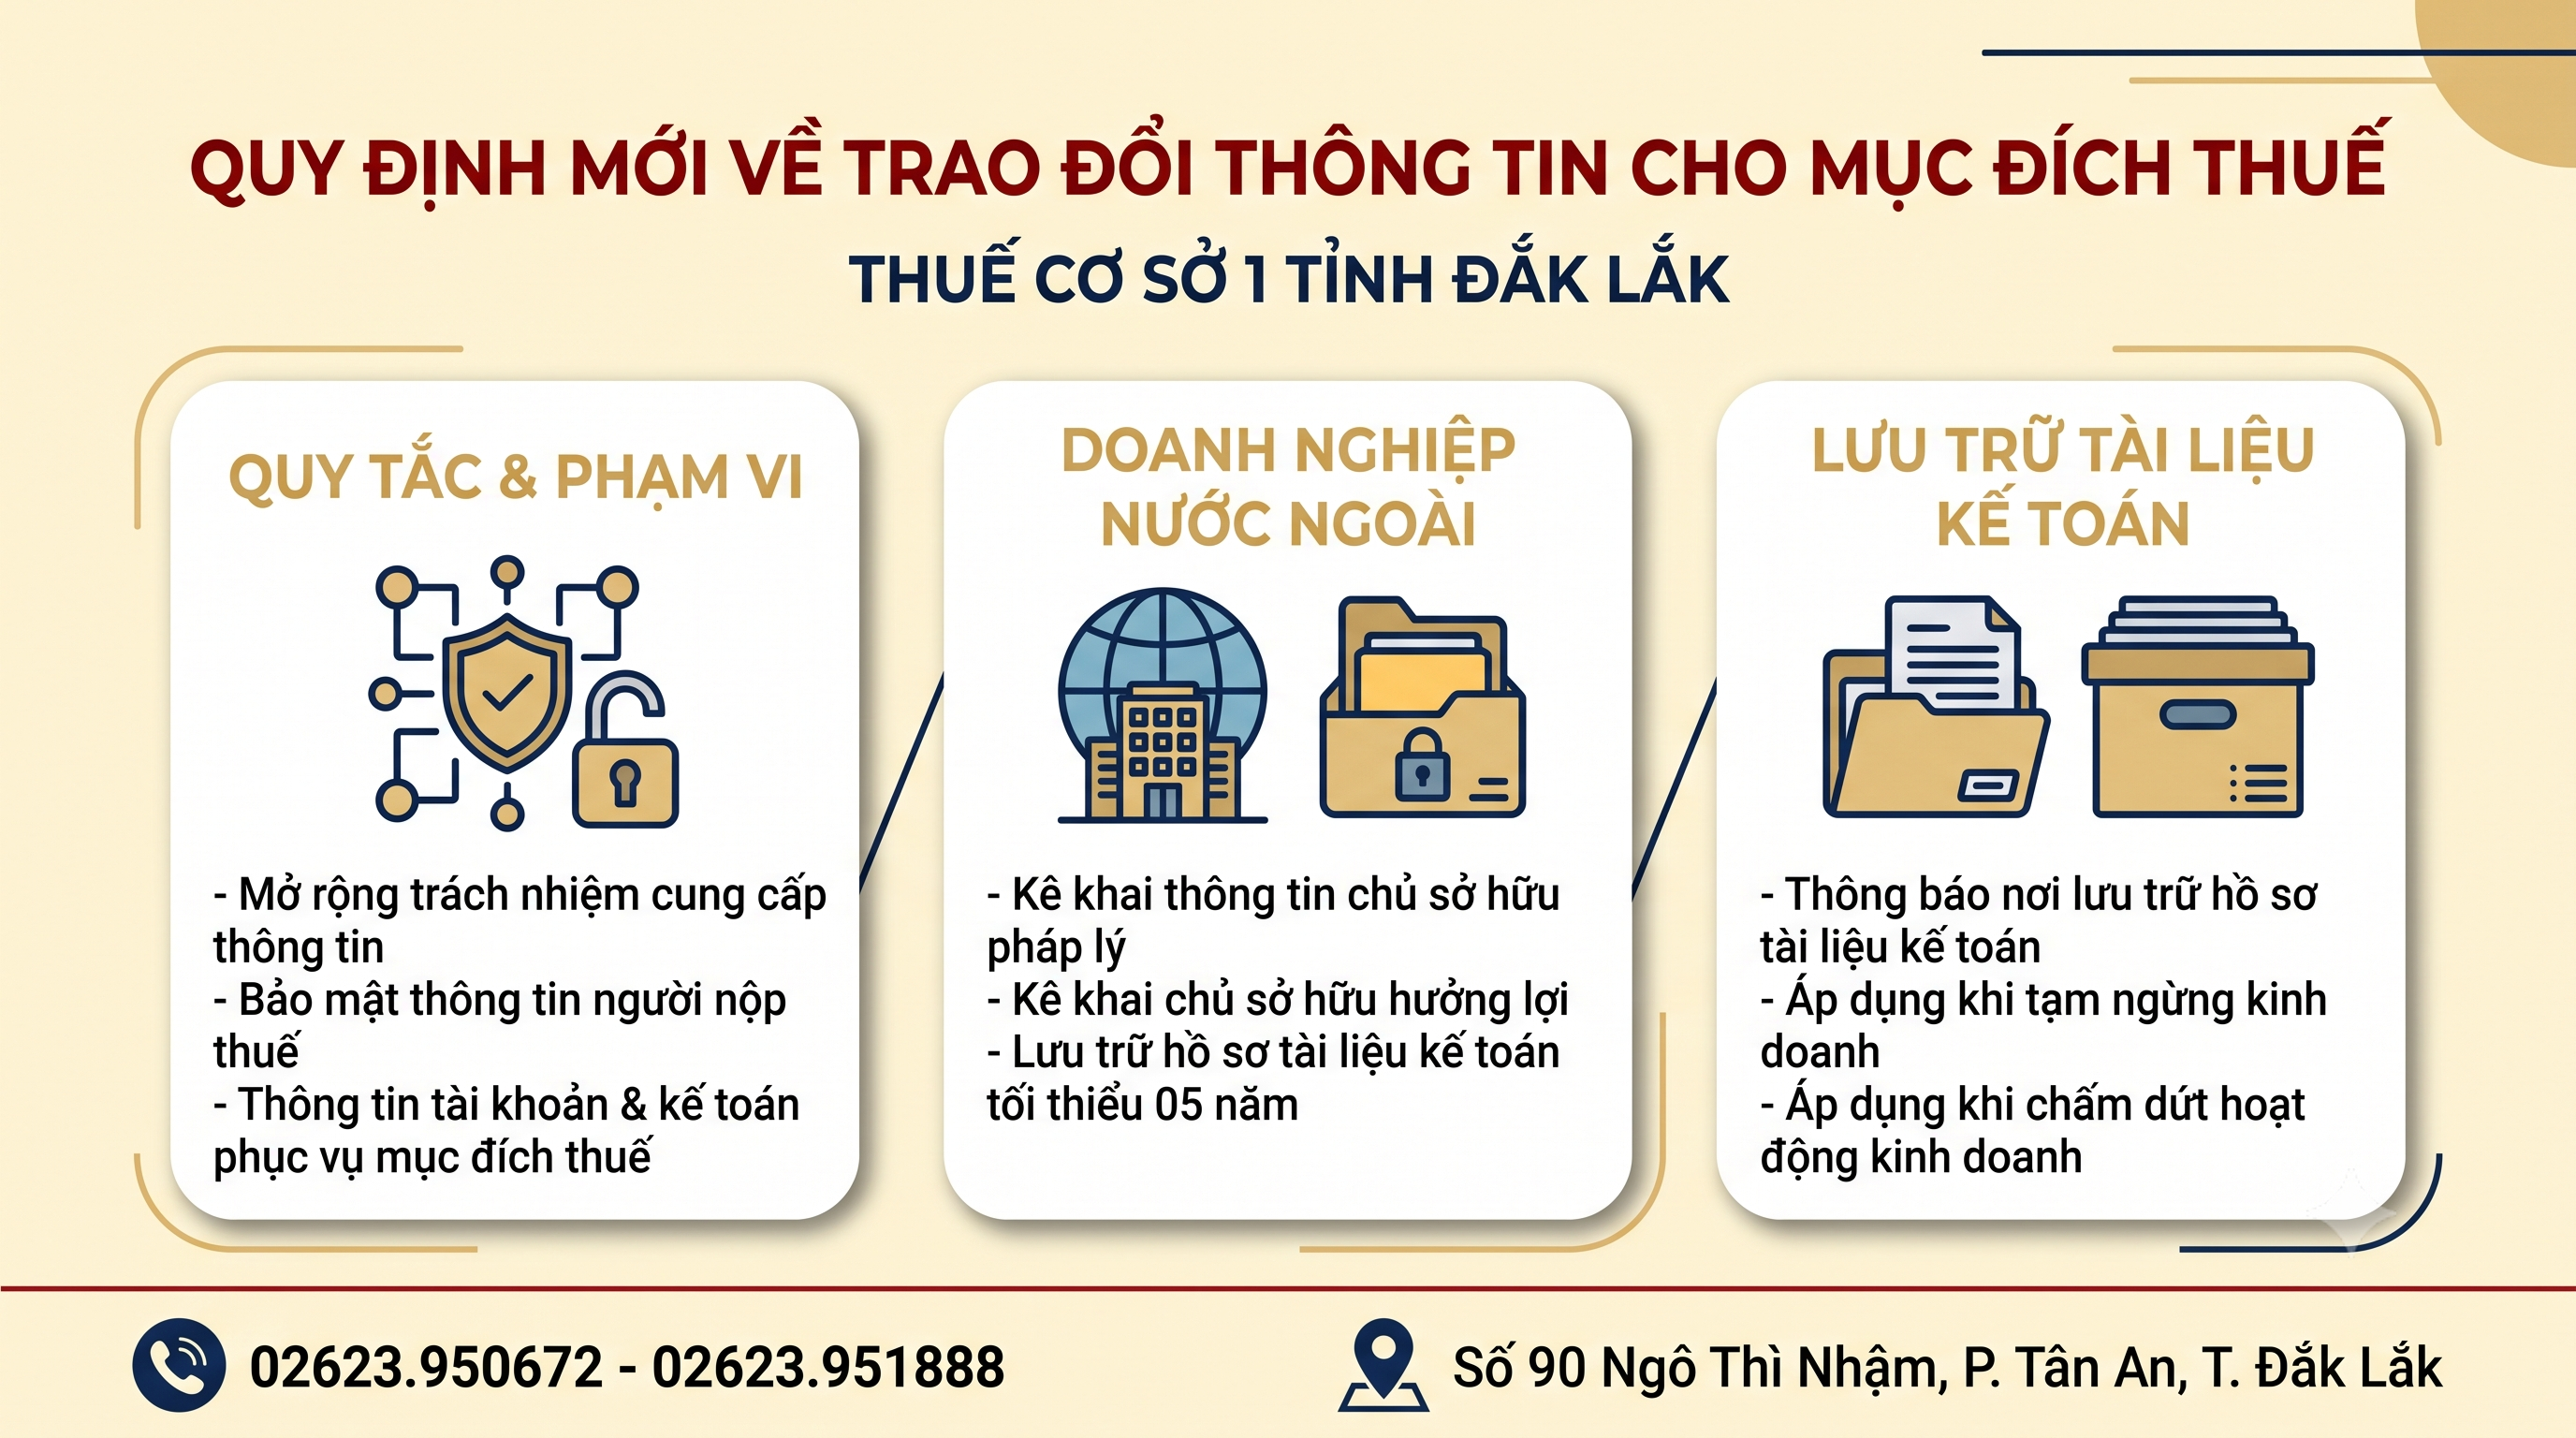
- Phạm vi trao đổi thông tin được thực hiện theo các hình thức: trao đổi theo yêu cầu, trao đổi tự động và trao đổi tự nguyện. Đồng thời, mở rộng phạm vi đối với thông tin về chủ sở hữu pháp lý, chủ sở hữu hưởng lợi, thông tin ngân hàng, dữ liệu kế toán và các thông tin cần thiết khác phục vụ mục đích thuế.
- Người nộp thuế, các cơ quan, tổ chức, cá nhân liên quan có trách nhiệm cung cấp, thu thập, lưu giữ và phối hợp xác minh thông tin theo yêu cầu của cơ quan thuế. Không được từ chối cung cấp thông tin với lý do thuộc bí mật ngân hàng hoặc do bên thứ ba nắm giữ, trừ trường hợp điều ước quốc tế có quy định khác.
2. Nghĩa vụ cung cấp thông tin của doanh nghiệp nước ngoài
Chi nhánh và văn phòng đại diện của công ty nước ngoài tại Việt Nam có trách nhiệm kê khai, cập nhật cho cơ quan thuế thông tin về chủ sở hữu pháp lý và chủ sở hữu hưởng lợi của công ty mẹ ở nước ngoài khi đăng ký thuế lần đầu hoặc khi thay đổi thông tin đăng ký thuế.
Hồ sơ kê khai thực hiện theo Bảng kê BK07-ĐKT kèm Tờ khai đăng ký thuế (Mẫu 01-ĐKT) hoặc Tờ khai điều chỉnh, bổ sung thông tin đăng ký thuế (Mẫu 08-MST) ban hành kèm Thông tư số 90/2026/TT-BTC.
Chi nhánh, văn phòng đại diện có trách nhiệm lưu giữ hồ sơ, tài liệu liên quan trong thời gian hoạt động với thời hạn tối thiểu là 05 năm kể từ khi kết thúc năm dương lịch hoặc kỳ báo cáo liên quan để cung cấp kịp thời khi cơ quan thuế yêu cầu.
3. Trách nhiệm bảo quản, lưu trữ tài liệu kế toán
Người đại diện theo pháp luật của người nộp thuế có trách nhiệm tự thực hiện hoặc thuê đơn vị lưu trữ bảo quản tài liệu kế toán tại Việt Nam sau khi tạm ngừng kinh doanh, giải thể hoặc phá sản; đồng thời phải thông báo bằng văn bản về nơi lưu trữ cho cơ quan thuế nhằm đảm bảo khả năng tiếp cận thông tin khi có kiểm tra, xác minh.
Việc thông báo nơi lưu trữ tài liệu kế toán được thực hiện đồng thời khi gửi Thông báo tạm ngừng kinh doanh (theo Mẫu số 23/ĐKT) hoặc Văn bản đề nghị chấm dứt hiệu lực mã số thuế (theo Mẫu số 24/ĐKT) ban hành kèm Thông tư số 90/2026/TT-BTC.
Thông tin đầu mối hỗ trợ, giải đáp vướng mắc
Trong quá trình nghiên cứu và thực hiện, nếu có khó khăn, vướng mắc, người nộp thuế vui lòng liên hệ trực tiếp Thuế cơ sở 1 tỉnh Đắk Lắk (Địa chỉ: Số 90 Ngô Thì Nhậm, phường Tân An, tỉnh Đắk Lắk) qua các số điện thoại chuyên môn:
Tổ Quản lý, hỗ trợ doanh nghiệp 1: 02623.950672
Tổ Quản lý, hỗ trợ doanh nghiệp 2: 02623.951888
Tổ Quản lý, hỗ trợ hộ cá nhân kinh doanh 1: 02623.951789
Tổ Quản lý, hỗ trợ hộ cá nhân kinh doanh 2: 02623.950670
Tổ Quản lý, hỗ trợ hộ cá nhân kinh doanh 3: 02623.950671


